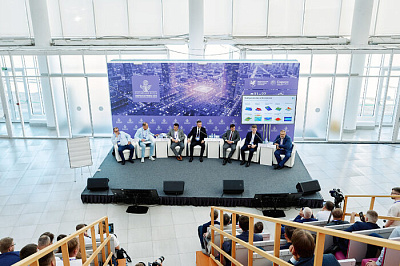
Переход отрасли от латания дефицитов к попыткам выстроить кооперацию между разработчиками компонентов и производителями конечной техники
Форум показал переход от аварийного импортозамещения к попыткам выстроить системную кооперацию. Более 70% рынка по-прежнему занимает импорт, а свыше 80% компаний называют главной проблемой непредсказуемость спроса.
Наиболее реалистичны проекты в корпусировании и сборке модулей (2028–2031), наиболее сложен — запуск 300-мм фабрики для 14 нм к 2036 году. Открытый вопрос: сможет ли административно созданный спрос перерасти в реальную конкурентоспособность, или «замкнутый круг» малых серий сохранится.
Технологии: ставка на двумерные материалы и СВЧ
Экспозиция XII форума в «Сириусе» собрала около 140 компаний и свыше 3500 специалистов. Акцент сместился от единичных разработок к серийным решениям.
Самым наукоёмким направлением стал круглый стол МФТИ по графену и дисульфиду молибдена. Институт показал графеновый приёмник субтерагерцового диапазона с частотой модуляции выше 40 ГГц и динамическим диапазоном 75 дБ — задел под 6G. В лабораториях получили монокристаллический MoS₂ толщиной в один монослой, открывающий путь к энергонезависимой памяти нового типа.
«Миландр» представил GaN-транзисторы серии MGN мощностью от 5 до 1200 Вт и усилитель по архитектуре Догерти на 400 Вт для базовых станций. Завод «Протон» показал робот-загрузчик для переноса пластин и фотошаблонов — замену импортных аналогов. НИИМЭ выставил 15 химических компонентов для фотолитографии.
Компоненты и производство: цифры и «замкнутый круг»
Первый вице-премьер Денис Мантуров заявил, что за пять лет производство радиоэлектроники почти удвоилось, а число позиций в реестре выросло в 10 раз. Закупки российской электроники на регулируемом рынке выросли на 13% — до 750 млрд рублей. К 2036 году выручку планируют нарастить до 9–10 трлн.
Заместитель министра промышленности Василий Шпак обозначил реальную картину: доля отечественной продукции — 63%. При этом, по данным МНТЦ МИЭТ, 84% российских материалов выпускается из иностранного сырья. Восстановление выпуска сложных исходных компонентов требует крупных инвестиций и времени.
В рамках «Объединённой микроэлектронной компании» планируется построить три фабрики. Ключевая — «перспективная серийная» на 300-мм пластинах для топологии 14 нм, с завершением к 2036 году и стоимостью порядка $10 млрд. Также предусмотрены фабрика модулей (2028) и OSAT-фабрика для сборки и тестирования (2031).
Шпак назвал фундаментальной проблемой «замкнутый круг»: разработчик ждёт приемлемой цены и стабильных поставок, а фабрика — объёма, без которого цену снизить невозможно. Замена импортного компонента означает перепроектирование платы, переписывание ПО и повторную сертификацию — месяцы работы и отдельный бюджет.
Импортозамещение и телеком
Государство усиливает административное давление: с прошлого года действуют требования по обязательному применению российских печатных плат в телеком-оборудовании, с января 2027 года аналогичные нормы вступят для интегральных схем. Готовится распространение подхода на микроконтроллеры.
Ключевое слово в риторике чиновников — «гарантированный спрос». Глава Минпромторга Антон Алиханов заявил: «Во главу угла мы ставим освоенные технологии и переделы, а не увеличение прибыли в моменте». Это означает сознательный выбор экономически неоптимальных решений ради технологической устойчивости.
В телекоме прогресс виден: «Иртея» довела количество коммерческих базовых станций до 1500 единиц, Yadro производит тысячи станций, «Булат» поставил около 2000 для проекта устранения цифрового неравенства. «Байкал Электроникс» представил микроконтроллеры BE-U1300 для телеком-оборудования на RISC-V. Однако путь от «есть продукт» до включения в BOM-лист производителя занимает годы сертификации.
Перспективы локализации: три уровня суверенитета
Шпак представил классификацию технологического суверенитета: продуктовый уровень (разработка своих решений при производстве за рубежом), производственный (разработка и выпуск в стране при импортных средствах производства) и полный суверенитет (собственное электронное машиностроение, материалы, химия и САПР).
Сейчас Россия переходит от первого уровня ко второму. Мантуров подтвердил: первый отечественный фотолитограф на 350 нм выходит на серийные поставки, с Белоруссией создан опытный образец установки на 130 нм, в Зеленограде завершается проект электронно-лучевой литографии с поэтапным освоением топологии до 28 нм.
Отдельный сюжет — космос как локомотив. Глава РКС Дмитрий Автайкин предложил модель параллельной работы: производитель видит архитектуру будущего спутника, а разработчик — дорожную карту компонентной базы. Космос задаёт предельные требования по надёжности и радиационной стойкости, после чего компоненты «опускаются» в авиацию, телеком и робототехнику.
Что все это значит для рынка
Отрасль переходит от штучных разработок к попыткам выстроить серийную кооперацию «компонент — устройство». Но рынок остаётся административно управляемым: спрос создаётся требованиями по обязательному применению российских плат и микросхем, а не конкуренцией. Пока это поддержка производителя, а не формирование полноценного рынка.
Кратко: что меняется для заказчиков
- Уже сейчас: обязательное использование российских печатных плат в телеком-оборудовании.
- С января 2027 года: аналогичное требование по интегральным схемам, готовится распространение на микроконтроллеры.
- Практический эффект: заказчик вынужден закладывать в проекты отечественные компоненты, даже если они дороже, медленнее по поставке или требуют перепроектирования платы и ПО. Появляется риск удлинения сроков и роста стоимости проектов.
Очевидна прямая связь с серверной и телеком-инфраструктурой
Базовые станции, коммутаторы, серверные платформы — это основные потребители микросхем, СВЧ-компонентов и печатных плат. Именно на них давят требования импортозамещения. Поэтому производители телеком- и серверного оборудования становятся «локомотивами спроса» для микроэлектроники. Но пока отечественная компонентная база (шкафы и стойки 19" как инфраструктура для отечественного оборудования) закрывает в основном базовые позиции; по сложным чипам (высокопроизводительные процессоры, память, СВЧ) зависимость сохраняется.
Итог: инфраструктурные проекты получают гарантированный сбыт для локальных компонентов, но платят за это удлинением цикла разработки и сертификации.